


10月2日股票做杠杆是什么意思,马克龙召集G7领导人开了场视频会。
会后声明:释放最多1亿桶战略石油储备,立即启动、持续4个月,最初20天集中投放柴油。
市场第一反应是压油价。但仔细看声明里的措辞,G7要压的好像不是原油。
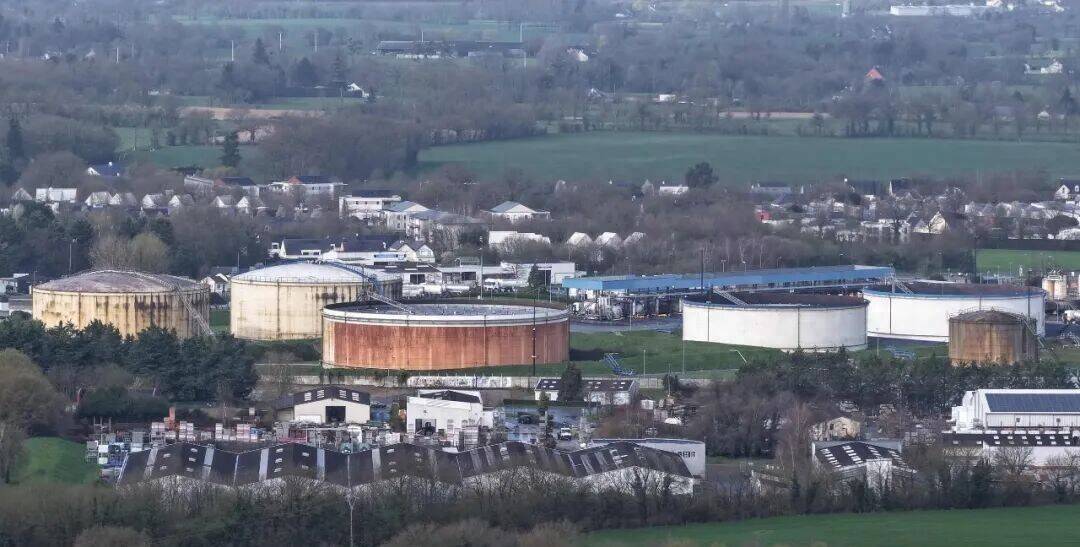
马克龙的原话是,G7将“压低炼油利润空间并降低运输成本”。
说白了就是,炼油厂把一桶原油炼成柴油之后赚到的毛利,G7要把它打下去。
一个比油价更值得盯的数字
很多人看能源市场,盯的是布伦特原油。
但柴油和原油之间,有一个更敏感的工具:裂解价差。价差越大,说明柴油市场越紧张。
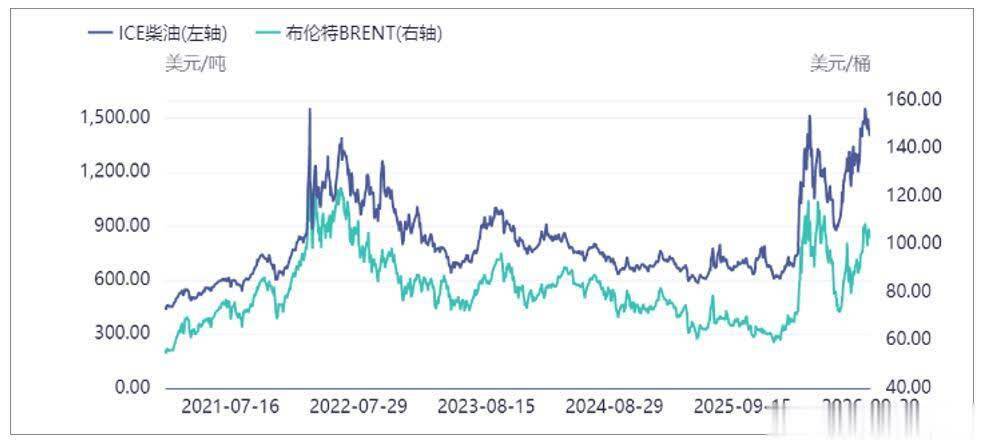
2026年三季度,欧洲柴油裂解价差冲到了88.34美元/桶的历史新高。美国柴油期货与WTI原油期货的价差一度创下102.2美元的历史纪录。
正常年份,这个数字是15到20美元。2022年能源危机最严重的时候,欧洲柴油裂解价差也不过60美元左右。现在88美元,已经不是“偏高”,是已经高到“离谱”。
问题不在原油。布伦特原油较7月初上涨约44%,但柴油价格的涨幅远远超过原油。美国全国柴油平均零售价格达到每加仑6.51美元,与美伊战事前相比涨幅超过70%,远高于原油不到40%的涨幅。德国柴油价格涨到每升2.471欧元,法国2.41欧元,较年初涨了一倍多。
柴油比原油涨得凶,这就是裂解价差扩大的意思。
炼油厂赚得盆满钵满,下游消费者在为柴油买单。
为什么柴油才是真正的“价格地板”
产业圈里有一句话:“每一种大宗商品都是泥土加柴油。”
你开的车烧柴油,你吃的菜是柴油收割机收的,你住的房子是柴油重卡拉的水泥盖的。远洋集装箱船烧柴油,农业联合收割机烧柴油,从矿山里那些载重400吨的卡车烧柴油,铁路机车、化肥厂的压缩机、从港口到内陆的每一辆重卡,都烧柴油。
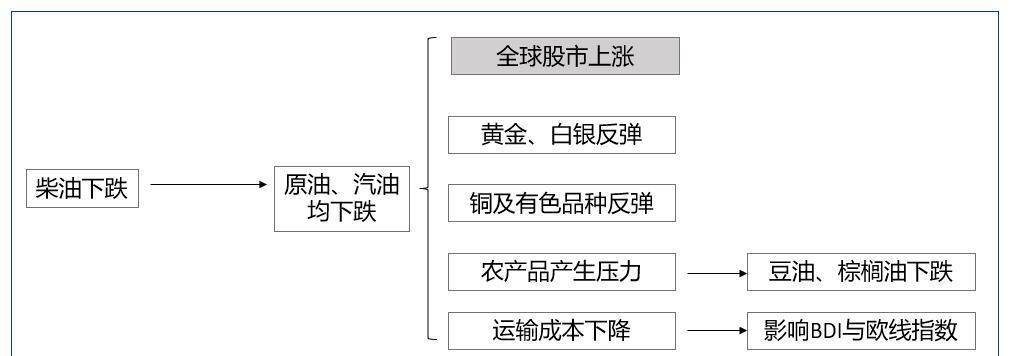
柴油的成本,就是几乎所有大宗商品的能源成本底座。
珊在这个底座抬升了,所有商品的价格中枢都要跟着上移。
传导速度也快。原油涨价,要先经过炼化环节才能传到终端。柴油涨价,直接就是运输成本、农业成本、工业成本。美国物流企业亨特运输服务公司高管说,柴油成本飙涨给公司造成至少1000万美元损失。1000万美元是什么概念?差不多是几百辆重卡一年的油钱。这家公司的老板说,这是他“见过的最激进的燃油价格波动之一”。美国拉皮丹能源咨询公司总裁麦克纳利说得更直接:“消费者更关注汽油价格,但柴油才是经济的真正命脉。这是一种更隐蔽、更昂贵、更具影响力的燃料。”
柴油涨了,超市里的菜价、快递费、装修用的水泥沙子,都会跟着涨。
只是你看不见柴油在哪里,但它藏在每一件商品的价格里。
三个原因,把柴油推到了这个位置
先说供应端。中东地区今年3月到8月的柴油出口规模为每日80万桶,较去年同期减半。2025年,中东满足了欧洲超过40%的柴油进口需求。霍尔木兹海峡通行受阻,俄罗斯柴油出口受限,两个供应商同时出了问题。
二炼油产能。欧洲炼油厂运转率接近多年来最高水平,美国炼油厂运转率在8月最后一周达到约98%。国际能源署的报告说,不少炼油厂已经满负荷运转,产能逼近极限。就算原油供应恢复,炼油厂也炼不出更多柴油。
最后是需求,柴油跟工业、农业、基建绑得太紧,不像汽油那样有替代弹性。
冬季取暖季快来临,柴油备货需求往上走。
三个原因凑在一起,柴油裂解价差就被推到了88美元。
G7的算盘,跟2022年一模一样?
1亿桶储备,分4个月释放,最初20天集中投放柴油。这个节奏不是随便定的。
20天集中释放柴油,目的就是尽快把柴油现货价格打下来,压缩裂解价差。
裂解价差收缩之后,炼油利润下降,原油需求跟着回落,最终把整个能源价格链条往下压。
G7还同步做了两件事:协调炼油厂检修安排,避免集中停产,视情况提高炼油设施利用率;重申成员国之间不对能源产品实施出口限制,呼吁各能源生产国避免出口禁令。
这套逻辑,其实2022年也是这个剧本。
柴油先涨,带着原油往上走,最后柴油一跌,整个能源市场跟着崩。转折点就是从柴油开始的。
炼油厂赚了多少钱
这里有一个被大多数人忽略的角度:柴油裂解价差88美元,意味着炼油厂每炼一桶柴油赚88美元。正常年份这个数字是15到20美元。也就是说,现在炼一桶柴油的利润,是正常年份的四到五倍。
炼油厂在闷声发大财啊。G7要做的,是把这个利润打下去。
所以正如您看到的,这不是能源政策,这是一场产业链利润的再分配。
谁在赚钱,谁在买单,一目了然。
中国不是G7成员国,不参与这次储备释放。但裂解价差的逻辑是相通的。
2026年三季度,国内柴油裂解价差平均为19.01美元/桶,环比上涨17%。这个数字远低于欧洲的88美元,说明国内柴油市场受管制的程度更高,价格传导没有那么剧烈。
但如果国际柴油价格持续高位,国内炼化企业的出口动力会增强,国内柴油供应可能被抽紧。柴油是基建、物流、农业的血液,它的价格波动会沿着运输成本一层一层往下传导。砂石、水泥、粉煤灰这些大宗低值建材,运输成本占比高、利润薄,对柴油价格最敏感。
G7释放1亿桶储备,表面是压油价,实际是打裂解价差。
88美元的柴油裂解价差,才是这场行动真正的靶心。
这套逻辑能不能跑通,就看一件事:中东和俄罗斯的柴油供应什么时候恢复。如果供应端持续受限,释放储备只是把问题往后推。4个月后储备用完了,柴油裂解价差会不会重新飙回去?这个问题,可能比G7这次行动本身更值得跟踪。
《左传》里有一句话:君以此始,必以此终。柴油引发的整体大类资产价格变化,最终可能也会由柴油来结束。但结束的前提股票做杠杆是什么意思,是供应端真的恢复了。在这之前,所有的释放储备,都只是争取时间而已罢了。
文章为作者独立观点,不代表杭州股票10倍配资开户_炒股10倍配资_网络配资炒股申请观点
- 上一篇:专业股票配资开户公司 截至二季度末资产管理产品总规模突破88万亿元
- 下一篇:没有了


